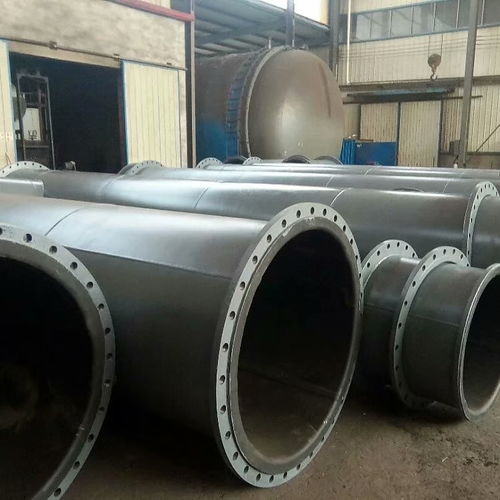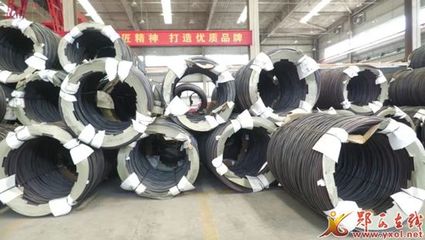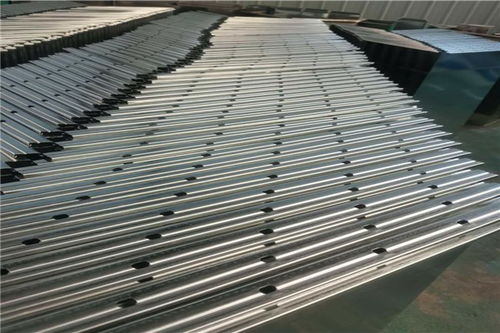
鋼壓延加工行業作為鋼鐵產業鏈中的核心環節,承擔著將鋼坯或鋼材通過軋制、鍛造、拉拔等工藝加工成各類板材、型材、管材及線材等成品或半成品的重要任務。其產品廣泛應用于建筑、機械、汽車、船舶、能源及基礎設施建設等國民經濟關鍵領域,是衡量一個國家工業發展水平的重要標志。
一、行業現狀分析
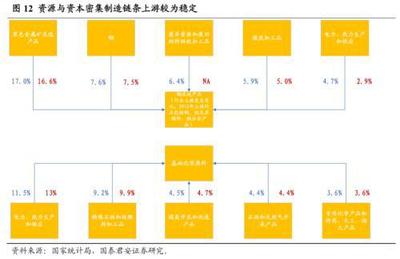
- 市場規模與產能:中國是全球最大的鋼鐵生產和消費國,鋼壓延加工行業規模龐大,產能總體處于高位。在供給側結構性改革的推動下,行業落后產能逐步淘汰,產能利用率有所提升,但結構性過剩問題依然存在,尤其是中低端產品同質化競爭激烈。
- 技術水平與產品結構:行業整體技術水平持續進步,大型骨干企業在裝備自動化、智能化以及高強、耐腐蝕、特種鋼材的研發生產方面取得了顯著成果。大量中小企業仍以傳統工藝和生產普通鋼材為主,高端特種鋼材、高性能板材等仍需部分進口,產品結構升級任務艱巨。
- 區域分布與競爭格局:產業布局呈現明顯的區域性特征,主要集中在華北、華東等鋼鐵原料產地或下游產業聚集區。市場競爭激烈,行業集中度在政策引導下有所提高,但相比發達國家仍有差距,龍頭企業與中小企業的分化日益明顯。
二、市場驅動與制約因素
- 驅動因素:
- 下游需求支撐:城鎮化、新基建(如5G基站、特高壓、城際高鐵)、高端裝備制造、新能源汽車等領域的持續發展,為高品質、高性能鋼材產品提供了穩定且升級的市場需求。
- 產業升級與政策引導:“中國制造2025”、碳達峰碳中和目標等國家戰略,倒逼行業向綠色化、智能化、高端化轉型,推動技術革新和產品迭代。
- 全球化與供應鏈重塑:盡管面臨貿易摩擦,但“一帶一路”倡議等為相關鋼材制品出口和海外工程承包帶來了新的市場機遇。
- 制約因素:
- 環保與能耗約束日益收緊:嚴格的環保法規和“雙碳”目標要求企業加大環保投入,進行超低排放改造,短期內增加了運營成本。
- 原材料價格波動:鐵礦石、焦炭等主要原料價格受國際市場影響大,價格劇烈波動擠壓了加工環節的利潤空間。
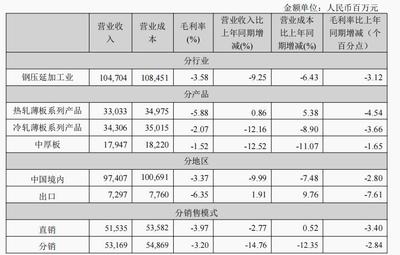
- 同質化競爭與利潤率偏低:中低端市場產能過剩導致價格戰頻發,行業整體利潤率水平不高,抗風險能力較弱。
- 技術創新與人才瓶頸:向高端轉型亟需突破關鍵核心技術,并依賴高素質的技術研發和技能人才,這方面存在一定短板。
三、發展趨勢與未來展望
- 高端化與差異化發展:行業競爭將從規模成本轉向質量、品種和服務。企業將更加專注于細分市場,發展高強度、輕量化、長壽命、耐極端環境的特種鋼材和精深加工產品,提升附加值。
- 綠色低碳轉型成為核心:綠色制造、循環經濟模式將深入推進。電爐短流程煉鋼、氫冶金等低碳技術應用將逐步擴大,節能降耗和余熱余能利用水平將全面提升。
- 智能化與數字化融合加速:利用物聯網、大數據、人工智能等技術對生產線進行智能化改造,實現生產過程的精準控制、預測性維護和供應鏈協同,提升效率、質量和柔性化生產能力。
- 產業鏈協同與整合深化:縱向加強與上游原材料供應商和下游終端用戶的戰略合作,橫向通過兼并重組提高產業集中度,構建穩定高效的產業鏈生態,增強整體競爭力。
結論:鋼壓延加工行業正處于從規模擴張向質量效益轉型的關鍵時期。面對環保壓力、成本挑戰和升級需求,未來行業的健康發展將依賴于技術創新驅動、產品結構優化、綠色智能轉型以及產業鏈的深度融合。那些能夠率先完成轉型升級、掌握核心技術與高端市場、實現綠色低碳發展的企業,將在新一輪行業洗牌中占據優勢地位。