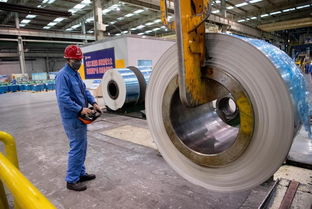
鋼壓延加工作為鋼鐵產(chǎn)業(yè)鏈中承上啟下的關(guān)鍵環(huán)節(jié),其發(fā)展態(tài)勢直接反映了國民經(jīng)濟(jì),特別是制造業(yè)、建筑業(yè)和基礎(chǔ)設(shè)施建設(shè)的景氣程度。進(jìn)入2023年,在全球經(jīng)濟(jì)復(fù)蘇不確定性猶存、國內(nèi)經(jīng)濟(jì)穩(wěn)增長政策持續(xù)發(fā)力以及“雙碳”戰(zhàn)略深入推進(jìn)的宏觀背景下,中國鋼壓延加工行業(yè)正經(jīng)歷著一場深刻的結(jié)構(gòu)性調(diào)整與轉(zhuǎn)型升級。本文基于對行業(yè)現(xiàn)狀的全面調(diào)研,對2023-2029年的發(fā)展前景進(jìn)行分析與展望。
一、 行業(yè)發(fā)展現(xiàn)狀(2023年概覽)
- 供應(yīng)端:產(chǎn)能結(jié)構(gòu)持續(xù)優(yōu)化。在前期化解過剩產(chǎn)能和嚴(yán)禁新增產(chǎn)能的政策引導(dǎo)下,行業(yè)總產(chǎn)能進(jìn)入平臺期,但內(nèi)部結(jié)構(gòu)正在發(fā)生顯著變化。先進(jìn)、高效的連續(xù)化、自動化生產(chǎn)線占比不斷提升,如高精度冷軋、鍍鋅、彩涂及硅鋼等高端板材生產(chǎn)線。以廢鋼為主要原料的短流程電爐鋼壓延加工,因其顯著的節(jié)能減排效益,在政策支持下獲得更多發(fā)展空間。
- 需求端:需求結(jié)構(gòu)深度調(diào)整。傳統(tǒng)用鋼大戶如房地產(chǎn)行業(yè)進(jìn)入調(diào)整期,對建筑用鋼(螺紋鋼、線材等)的需求增長放緩。而高端制造業(yè)、新能源、新基建等領(lǐng)域則成為需求增長的新引擎。新能源汽車的爆發(fā)式增長帶動了高強汽車板、電工鋼的需求;風(fēng)電、光伏等新能源產(chǎn)業(yè)拉動了高品質(zhì)中厚板、型鋼及電工鋼的消費;特高壓、5G基站、數(shù)據(jù)中心等新基建則對各類專用鋼材提出了更高要求。
- 技術(shù)工藝:智能化、綠色化轉(zhuǎn)型加速。行業(yè)內(nèi)領(lǐng)先企業(yè)正大力推進(jìn)智能制造,通過工業(yè)互聯(lián)網(wǎng)、大數(shù)據(jù)、人工智能等技術(shù),實現(xiàn)生產(chǎn)過程的精準(zhǔn)控制、質(zhì)量追溯和能效優(yōu)化。綠色制造方面,超低排放改造已基本完成,企業(yè)更加注重全生命周期的節(jié)能減排,如推廣使用氫冶金等低碳技術(shù)、開發(fā)環(huán)境友好型涂層產(chǎn)品等。
- 市場競爭:分化加劇,集中度有待提升。行業(yè)內(nèi)企業(yè)效益分化明顯。具備產(chǎn)品高端化、市場差異化、成本控制能力強、區(qū)位優(yōu)勢顯著的大型企業(yè)集團(tuán)競爭優(yōu)勢突出。而部分產(chǎn)品結(jié)構(gòu)單一、技術(shù)裝備落后、環(huán)保壓力大的中小企業(yè)面臨較大經(jīng)營壓力。整體來看,行業(yè)集中度雖有提升,但與鋼鐵強國相比仍有差距,兼并重組仍是未來重要趨勢。
二、 2023-2029年發(fā)展前景與趨勢分析
- 市場前景:預(yù)計將呈現(xiàn)“總量平臺、結(jié)構(gòu)升級”的態(tài)勢。鋼材消費總量將進(jìn)入峰值平臺區(qū)并小幅波動,但消費質(zhì)量將顯著提升。高端、特種、綠色鋼材的占比將逐年擴(kuò)大,進(jìn)口替代和出口升級的空間巨大。下游產(chǎn)業(yè)升級,特別是戰(zhàn)略性新興產(chǎn)業(yè)的發(fā)展,將為鋼壓延加工提供持續(xù)的高端需求拉力。
- 核心驅(qū)動因素:
- 政策驅(qū)動:“制造強國”、“雙碳”目標(biāo)、供給側(cè)結(jié)構(gòu)性改革等國家戰(zhàn)略將持續(xù)引導(dǎo)行業(yè)向高端化、智能化、綠色化方向發(fā)展。相關(guān)產(chǎn)業(yè)政策(如新能源汽車發(fā)展規(guī)劃、風(fēng)電光伏基地建設(shè))將直接創(chuàng)造增量市場。
- 技術(shù)驅(qū)動:材料研發(fā)(如更高強度、更耐腐蝕、更輕量化)、工藝創(chuàng)新(如近終形連鑄連軋、無頭軋制)、數(shù)字化賦能將成為企業(yè)構(gòu)筑核心競爭力的關(guān)鍵。
- 成本與資源驅(qū)動:鐵礦石、焦炭等原燃料價格波動、碳排放成本內(nèi)部化(如全國碳市場深化)以及廢鋼資源的回收利用效率,將深刻影響行業(yè)成本結(jié)構(gòu)和盈利模式。
- 主要發(fā)展趨勢:
- 產(chǎn)品高端化與定制化:滿足下游個性化、輕量化、長壽命、高性能要求的產(chǎn)品將成為主流。服務(wù)模式從單純賣產(chǎn)品向提供“材料解決方案”轉(zhuǎn)變。
- 生產(chǎn)過程綠色低碳化:低碳冶金技術(shù)(氫冶金、碳捕集利用與封存等)的產(chǎn)業(yè)化應(yīng)用將逐步鋪開,綠色產(chǎn)品認(rèn)證和全生命周期評價體系將更受重視。
- 全產(chǎn)業(yè)鏈智能化融合:通過工業(yè)互聯(lián)網(wǎng)平臺,實現(xiàn)與上游鋼鐵生產(chǎn)、下游用戶乃至終端消費數(shù)據(jù)的聯(lián)通,構(gòu)建柔性、高效、協(xié)同的智慧供應(yīng)鏈。
- 產(chǎn)業(yè)集群與協(xié)同發(fā)展:靠近下游市場或原料基地的產(chǎn)業(yè)集群優(yōu)勢將更加凸顯,區(qū)域內(nèi)產(chǎn)業(yè)鏈協(xié)同創(chuàng)新和循環(huán)經(jīng)濟(jì)(如冶金固廢綜合利用)將得到加強。
三、 挑戰(zhàn)與建議
面臨挑戰(zhàn):宏觀經(jīng)濟(jì)波動風(fēng)險;下游傳統(tǒng)需求收縮壓力;綠色轉(zhuǎn)型帶來的技術(shù)挑戰(zhàn)與成本壓力;關(guān)鍵技術(shù)裝備及高端材料部分仍依賴進(jìn)口;國際貿(mào)易環(huán)境的不確定性等。
發(fā)展建議:
1. 對企業(yè)而言,應(yīng)聚焦細(xì)分市場,加大研發(fā)投入,突破關(guān)鍵材料與技術(shù);加快數(shù)字化、智能化改造,提升運營效率和產(chǎn)品質(zhì)量穩(wěn)定性;積極布局低碳技術(shù),塑造綠色品牌。
2. 對行業(yè)而言,應(yīng)持續(xù)推進(jìn)兼并重組,提高產(chǎn)業(yè)集中度和資源配置效率;建立健全行業(yè)標(biāo)準(zhǔn)與綠色認(rèn)證體系;加強產(chǎn)學(xué)研用協(xié)同,攻克共性技術(shù)難題。
3. 對政策層面,建議保持產(chǎn)業(yè)政策的連續(xù)性和穩(wěn)定性,強化對高端材料研發(fā)和應(yīng)用示范的支持;完善廢鋼回收利用體系和電力市場化改革,為短流程發(fā)展創(chuàng)造條件;營造公平競爭的市場環(huán)境。
2023-2029年將是中國鋼壓延加工行業(yè)從規(guī)模擴(kuò)張轉(zhuǎn)向質(zhì)量提升的關(guān)鍵時期。盡管面臨諸多挑戰(zhàn),但在國家戰(zhàn)略引領(lǐng)、市場需求升級和技術(shù)創(chuàng)新推動下,行業(yè)通過持續(xù)的結(jié)構(gòu)調(diào)整和轉(zhuǎn)型升級,有望邁向更高附加值、更可持續(xù)、更具國際競爭力的新發(fā)展階段。